À fin septembre 2026, l’impôt sur les sociétés (IS) devient la première source de recettes parmi les trois grands impôts analysés, avec 92,17 milliards de DH, devant la TVA (89,41 milliards). Une inversion portée par la forte progression de l’imposition des bénéfices des entreprises, alors que les recettes de l’impôt sur le revenu (IR) marquent nettement le pas.
Le paysage des recettes fiscales marocaines change de configuration. À fin septembre 2026, l’impôt sur les sociétés prend la tête du classement, devançant la taxe sur la valeur ajoutée (TVA), qui occupait cette position dans chacune des années observées depuis 2021. Selon le Bulletin mensuel de statistiques des finances publiques publié par la Trésorerie Générale du Royaume, les recettes de l’IS atteignent 92,17 milliards de DH, contre 89,41 milliards pour la TVA, soit un écart de 2,76 milliards de DH.
Ce renversement est d’autant plus significatif que la TVA avait conservé une avance confortable au cours des dernières années. En 2021, ses recettes s’élevaient à 53,63 milliards de DH, contre 34,27 milliards pour l’IS. En 2025 encore, la TVA devançait l’impôt sur les sociétés de 5,39 milliards de DH. En un an, la hiérarchie s’est donc inversée.
Évolution des recettes fiscales à fin septembre (en millions de DH)
| Année | Impôt sur les sociétés (IS) | Variation annuelle | Impôt sur le revenu (IR) | Variation annuelle | TVA | Variation annuelle |
|---|---|---|---|---|---|---|
| 2021 | 34 269 | — | 34 575 | — | 53 631 | — |
| 2022 | 49 082 | +43,2 % | 36 584 | +5,8 % | 64 429 | +20,1 % |
| 2023 | 50 310 | +2,5 % | 38 943 | +6,4 % | 63 246 | −1,8 % |
| 2024 | 57 171 | +13,6 % | 44 041 | +13,1 % | 73 968 | +17,0 % |
| 2025 | 75 504 | +32,1 % | 51 478 | +16,9 % | 80 892 | +9,4 % |
| 2026 | 92 169 | +22,1 % | 52 679 | +2,3 % | 89 407 | +10,5 % |
L’IS accélère, la TVA suit à distance
La progression des recettes de l’IS constitue le principal moteur de ce basculement. À fin septembre 2026, elles augmentent de 22,1 % sur un an, passant de 75,50 à 92,17 milliards de DH. En valeur, le gain atteint 16,67 milliards de DH en douze mois.
Cette dynamique prolonge une tendance déjà observée en 2025, lorsque les recettes de l’impôt sur les sociétés avaient bondi de 32,1 %, après une hausse de 13,6 % en 2024 et de 2,5 % en 2023. La progression de 2026 reste donc soutenue, même si elle est moins forte que celle de l’année précédente.
Sur cinq ans, l’évolution est particulièrement marquée : les recettes de l’IS sont passées de 34,27 milliards de DH en 2021 à 92,17 milliards en 2026, soit une multiplication par 2,7. Cette hausse traduit une augmentation considérable des recettes issues de l’imposition des bénéfices des entreprises. Pour en déterminer précisément les ressorts, il faudrait toutefois examiner les résultats des sociétés, les effets des réformes fiscales et le calendrier des versements.
De son côté, la TVA poursuit sa progression, mais à un rythme moins soutenu. Ses recettes atteignent 89,41 milliards de DH, contre 80,89 milliards un an auparavant, soit une hausse de 10,5 % et un gain de 8,52 milliards de DH. Après une augmentation de 17 % en 2024 et de 9,4 % en 2025, la TVA continue ainsi d’alimenter les recettes publiques, sans parvenir à suivre le rythme de l’IS en 2026.
L’IR marque le pas
Le contraste est plus net encore du côté de l’impôt sur le revenu. À fin septembre 2026, ses recettes s’établissent à 52,68 milliards de DH, contre 51,48 milliards à la même période de 2025. La progression se limite à 2,3 %, soit seulement 1,20 milliard de DH supplémentaires.
Ce ralentissement tranche avec les hausses enregistrées les années précédentes : 16,9 % en 2025, 13,1 % en 2024 et 6,4 % en 2023. L’IR reste ainsi très loin de la dynamique de l’IS et de celle de la TVA.
Cette évolution appelle une analyse plus approfondie des revenus salariaux, des prélèvements sur les différentes catégories de revenus et des effets des mesures fiscales. Les chiffres disponibles ne permettent pas, à eux seuls, d’identifier les facteurs expliquant ce ralentissement.
Une recomposition des recettes fiscales
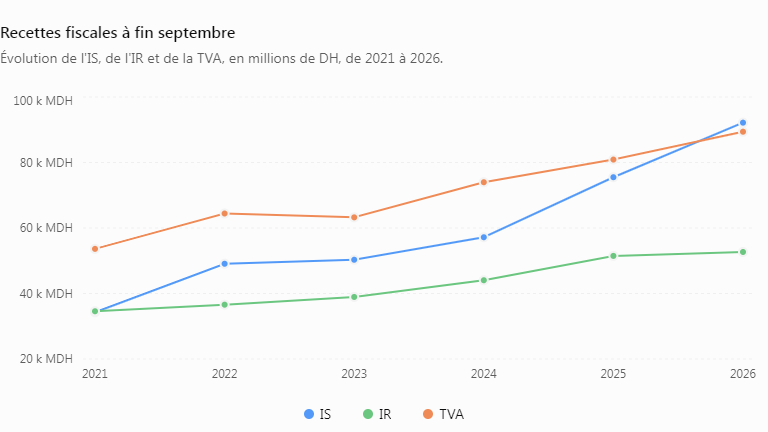
Sur la période 2021-2026, les recettes de l’IS ont été multipliées par 2,69, celles de l’IR par 1,52 et celles de la TVA par 1,67. L’impôt sur les sociétés affiche ainsi la progression la plus marquée sur l’ensemble de la période
La comparaison des trois impôts fait ressortir trois trajectoires distinctes. L’IS progresse rapidement et prend la première place ; la TVA conserve une dynamique positive, mais moins forte ; l’IR connaît une hausse limitée.
À fin septembre 2026, les recettes cumulées de ces trois impôts atteignent 234,26 milliards de DH, contre 207,87 milliards un an auparavant, soit une progression de 12,7 %. L’augmentation représente 26,39 milliards de DH supplémentaires, dont près des deux tiers proviennent de la hausse des recettes de l’IS.
Le changement de hiérarchie constitue ainsi le fait marquant de cette séquence fiscale. Il met en évidence le poids croissant des recettes tirées des bénéfices des entreprises dans les montants collectés au titre de ces trois grands impôts. Il ne suffit toutefois pas, à lui seul, à établir une transformation structurelle du système fiscal : celle-ci nécessiterait notamment d’examiner la part de chaque impôt dans les recettes totales de l’État, les évolutions des taux et des assiettes, ainsi que les effets conjoncturels.
Un constat s’impose néanmoins : en 2026, l’IS ne se contente plus de rattraper la TVA. Il la dépasse, marquant une rupture dans la hiérarchie observée depuis 2021.
.